Dalam sebuah perusahaan, laporan laba rugi adalah hal yang penting untuk disusun, begitu juga untuk perusahaan manufaktur. Di berbagai contoh laporan laba rugi perusahaan manufaktur, informasi berapa profit dan juga kerugian perusahaan menjadi acuan untuk langkah perusahaan di masa depan.
Selain itu, dengan adanya laporan laba rugi, perusahaan manufaktur pun dapat melihat perkembangan perusahaannya dari tahun ke tahun. Laporan dengan jumlah keuntungan yang lebih besar tentu mengindikasikan jika perusahaan itu berkembang dengan baik.
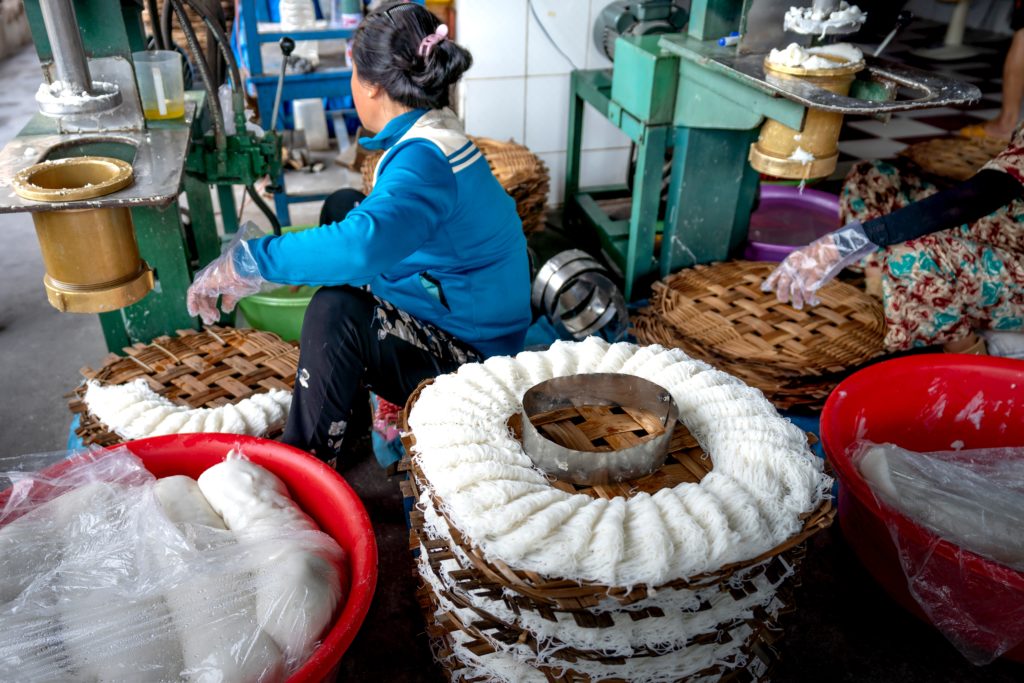
Baik skala kecil maupun besar, usaha yang fokus dalam proses pengolahan bahan baku menjadi barang jadi disebut dengan manufaktur (Credit: pixels.com)
Perusahaan manufaktur adalah perusahaan yang kegiatan utamanya mengolah bahan baku menjadi barang jadi atau produk yang siap dijual.
Contohnya adalah perusahaan produksi furnitur, makanan kemasan, pakaian, sepatu, dan berbagai produk lainnya.
Karakteristik laporan laba rugi perusahaan manufaktur terletak pada perhitungan biaya produksi yang menjadi dasar untuk menentukan harga pokok produksi dan harga pokok penjualan.
Beberapa karakteristiknya antara lain:
Karena memiliki proses produksi, penyusunan laporan laba rugi perusahaan manufaktur membutuhkan perhitungan biaya yang lebih terperinci dibandingkan perusahaan dagang.

Sebelum menghitung laba rugi, perusahaan perlu memahami biaya yang muncul selama proses produksi.
Secara umum, terdapat tiga komponen utama biaya produksi, yaitu bahan baku langsung, tenaga kerja langsung, dan biaya overhead pabrik.
Bahan baku langsung merupakan bahan utama yang menjadi bagian dari produk jadi dan dapat ditelusuri penggunaannya pada produk yang dihasilkan.
Contohnya:
Biaya bahan baku langsung yang digunakan dalam produksi perlu dihitung dengan memperhatikan persediaan awal, pembelian, dan persediaan akhir bahan baku.
Biaya tenaga kerja langsung merupakan upah atau gaji pekerja yang terlibat secara langsung dalam proses pembuatan produk.
Contohnya:
Sementara itu, gaji supervisor pabrik, petugas pemeliharaan, dan tenaga pendukung produksi lainnya umumnya termasuk tenaga kerja tidak langsung yang dicatat sebagai overhead pabrik.
Biaya overhead pabrik merupakan seluruh biaya produksi selain bahan baku langsung dan tenaga kerja langsung.
Contohnya:
Ketiga komponen tersebut menjadi dasar untuk menghitung total biaya produksi perusahaan manufaktur.
Sebelum masuk ke contoh perhitungan, penting untuk memahami perbedaan harga pokok produksi dan harga pokok penjualan.
Keduanya saling berkaitan, tetapi memiliki arti yang berbeda.
Harga Pokok Produksi (HPP Produksi) adalah total biaya yang berkaitan dengan proses pembuatan barang hingga selesai diproduksi.
Sementara itu, Harga Pokok Penjualan (HPP) adalah biaya perolehan produk jadi yang telah terjual selama periode tertentu.
Dengan kata lain, tidak semua barang yang selesai diproduksi langsung menjadi HPP. Produk yang belum terjual masih tercatat sebagai persediaan barang jadi.
| Aspek | Harga Pokok Produksi | Harga Pokok Penjualan |
|---|---|---|
| Fokus | Biaya untuk menghasilkan produk | Biaya produk yang sudah terjual |
| Komponen utama | Bahan baku, tenaga kerja langsung, overhead pabrik, barang dalam proses | Persediaan awal barang jadi, harga pokok produksi, persediaan akhir barang jadi |
| Hasil | Biaya barang yang selesai diproduksi | Biaya barang yang sudah terjual |
| Penggunaan | Menentukan biaya produksi produk jadi | Menghitung laba kotor dalam laporan laba rugi |
Jika ditinjau dari fungsinya, baik pada perusahaan jasa, perusahaan dagang maupun perusahaan manufaktur hampir sama. Dimana laporan ini digunakan untuk meninjau bagaimana kinerja keuangan perusahaan dalam menghasilkan laba selama periode akuntansi tertentu.
Selain itu, ada beberapa fungsi lainnya, diantaranya adalah sebagai berikut:
Oleh karena itu, setiap pelaku usaha wajib yang namanya punya laporan keuangan laba rugi, laporan keuangan yang bisa memberikan gambaran tentang gambaran tentang pendapatan, beban dan biaya operasional.
Serta keuntungan atau kerugian yang diperoleh dalam suatu periode. Tidak hanya itu saja, dengan menyusun laporan keuangan perusahaan laba rugi Anda bisa lebih sistematis dan objektif dalam pengambilan keputusan bisnis.
Ada beberapa biaya yang biasanya muncul dan hanya ada pada perusahaan manufaktur, dua pendaatan dan biaya ini penting dalam laporan laba rugi, diantaranya adalah berikut diantaranya:
Biaya ini mencakup semua pengeluaran yang digunakan oleh perusahaan untuk membeli bahan mentah yang akan digunakan dalam proses produksi. Terdiri dari dua jenis, yakni:
Jika perusahaan menggunakan metode pencatatan perpetual, pembelian bahan baku akan langsung dicatat sebagai persediaan bahan baku.
Biaya ini timbul saat bahan baku mulai digunakan dalam proses produksi. Jika bahan baku yang digunakan adalah bahan baku langsung, maka akan dicatat dalam akun Barang dalam Proses (Work in Process), sedangkan bahan baku tidak langsung akan dicatat dalam akun Overhead Pabrik (Factory Overhead Control).
Biaya tenaga kerja dalam perusahaan manufaktur dibedakan menjadi dua, sama halnya dengan biaya bahan baku, yakni biaya tenaga kerja langsung dan biaya tenaga kerja tidak langsung.
Beban atau biaya ini akan dicatat dalam akun Barang dalam Proses untuk tenaga kerja langsung, dan Overhead Pabrik untuk tenaga kerja tidak langsung.
Overhead pabrik mencakup semua biaya produksi selain bahan baku langsung dan tenaga kerja langsung. Biaya ini mencakup penyusutan mesin dan peralatan produksi, biaya listrik dan utilitas pabrik, asuransi pabrik, biaya pemeliharaan mesin.
Serta bahan habis pakai seperti pelumas mesin. Biaya overhead pabrik ini nantinya akan dikumpulkan dalam akun pengendali overhead pabrik sebelum dibebankan ke barang dalam proses produksi.
Setelah proses produksi selesai, produk jadi yang telah diproduksi akan dipindahkan ke akun Persediaan Barang Jadi. Pencatatan pada barang jadi ini membantu perusahaan untuk memberikan gambaran terkait antara jumlah produk yang telah selesai diproduksi dengan nilai biaya produksi yang dikeluarkan.
Ketika produk berhasil terjual, perusahaan perlu mencatat dua hal: pertama, penambahan pendapatan penjualan, dan kedua, pengurangan barang jadi yang telah terjual dengan mencatat HPP (Harga Pokok Penjualan).
Pencatatan pendapatan yang diperoleh perusahaan dari penjualan ini berfungsi sebagai dasar dalam menghitung profitabilitas usaha dan mengevaluasi keberhasilan strategi pemasaran serta operasional bisnis.
Dengan kata lain, digunakan untuk memastikan bahwa kinerja perusahaan dapat dianalisis secara akurat, baik dari segi pertumbuhan pendapatan, efisiensi produksi, maupun efektivitas penjualan.
Ada beberapa tahapan perhitungan yang perlu dilakukan sebelum perusahaan dapat mengetahui laba bersihnya.
Bahan baku langsung yang digunakan dihitung berdasarkan persediaan awal, pembelian bahan baku, dan persediaan akhir.
Rumusnya:
Bahan Baku Langsung Digunakan = Persediaan Awal Bahan Baku + Pembelian Bersih Bahan Baku − Persediaan Akhir Bahan Baku
Jika pembelian bahan baku mencakup bahan langsung dan bahan tidak langsung, bahan tidak langsung yang digunakan perlu dipisahkan dari perhitungan bahan baku langsung.
Setelah mengetahui biaya bahan baku langsung, tambahkan biaya tenaga kerja langsung dan overhead pabrik.
Rumusnya:
Total Biaya Produksi = Bahan Baku Langsung Digunakan + Tenaga Kerja Langsung + Overhead Pabrik
Hasilnya menunjukkan seluruh biaya produksi yang terjadi selama periode tersebut sebelum memperhitungkan persediaan barang dalam proses.
Harga pokok produksi dihitung dengan menambahkan persediaan awal barang dalam proses ke total biaya produksi, kemudian mengurangi persediaan akhir barang dalam proses.
Rumusnya:
Harga Pokok Produksi = Total Biaya Produksi + Persediaan Awal Barang dalam Proses − Persediaan Akhir Barang dalam Proses
Hasil perhitungan ini menunjukkan biaya produk yang telah selesai diproduksi selama periode tertentu.
Setelah mengetahui harga pokok produksi, perusahaan dapat menghitung HPP dengan memperhitungkan persediaan barang jadi.
Rumusnya:
HPP = Persediaan Awal Barang Jadi + Harga Pokok Produksi − Persediaan Akhir Barang Jadi
Hasilnya merupakan biaya produk jadi yang telah terjual selama periode tersebut.
Agar lebih mudah dipahami, berikut contoh perhitungan pada sebuah perusahaan manufaktur furnitur.
Misalnya, Perusahaan ABC memproduksi meja kayu selama Januari 2026.
Perusahaan memiliki data produksi sebagai berikut.
Persediaan bahan baku:
Biaya produksi:
Persediaan barang dalam proses:
Persediaan barang jadi:
Bahan Baku Langsung Digunakan = Persediaan Awal + Pembelian − Persediaan Akhir
= Rp20.000.000 + Rp60.000.000 − Rp15.000.000
Bahan Baku Langsung Digunakan = Rp65.000.000
Total Biaya Produksi = Bahan Baku Langsung + Tenaga Kerja Langsung + Overhead Pabrik
= Rp65.000.000 + Rp25.000.000 + Rp15.000.000
Total Biaya Produksi = Rp105.000.000
Harga Pokok Produksi = Total Biaya Produksi + Persediaan Awal Barang dalam Proses − Persediaan Akhir Barang dalam Proses
= Rp105.000.000 + Rp10.000.000 − Rp8.000.000
Harga Pokok Produksi = Rp107.000.000
HPP = Persediaan Awal Barang Jadi + Harga Pokok Produksi − Persediaan Akhir Barang Jadi
= Rp12.000.000 + Rp107.000.000 − Rp17.000.000
HPP = Rp102.000.000
Dengan demikian, harga pokok produksi Perusahaan ABC adalah Rp107.000.000, sedangkan harga pokok penjualan selama Januari 2026 adalah Rp102.000.000.
Perbedaan tersebut terjadi karena masih terdapat persediaan barang jadi yang belum terjual pada akhir periode.
Dalam sebuah laporan laba rugi perusahaan manufaktur sederhana, biasanya laporan-laporan berikut disertakan dalam berbagai laporan keuangan. Apa saja laporan yang dimaksud?
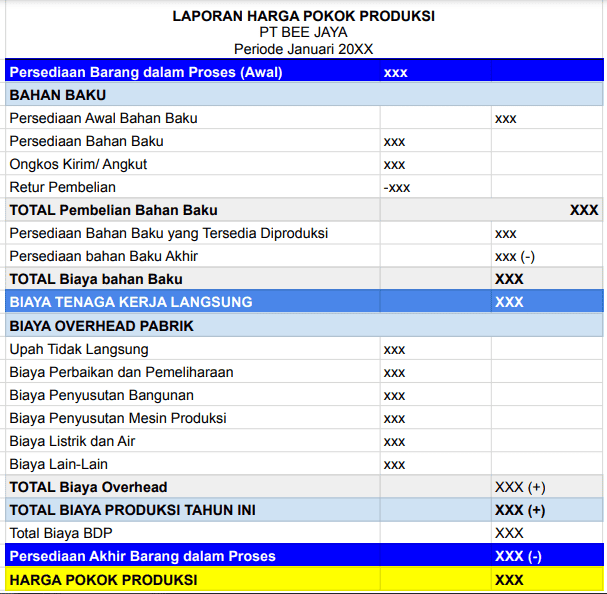
Format Laporan Harga Pokok Produksi (Credit: bee.id)
Laporan harga pokok produksi menjadi laporan pertama yang akan ada di dalam laporan keuangan sebuah perusahaan. Dalam laporan ini akan terlihat nilai ketersediaan yang digunakan dalam proses produksi.
Laporan tersebut juga mencantumkan jumlah nilai biaya yang telah digunakan dan nilai biaya overhead yang keluar untuk melakukan sebuah proses produksi. Karena hal ini, perusahaan pun dapat menentukan berapa nilai harga pokok untuk produknya.
Penghitungan nilai harga pokok nantinya sangat berpengaruh pada nilai jual produk tersebut. Penghitungan harga pokok produksi tentu akan membantu perusahaan agar tidak salah menentukan harga jual sehingga dapat menghindari kerugian.
Beberapa macam biaya produksi yang dihitung dalam laporan ini seperti biaya bahan baku, biaya tenaga kerja langsung, dan biaya overhead pabrik. Biaya overhead pabrik sendiri mencakup biaya bahan penolong, biaya kerja tidak langsung, dan biaya penyusutan pabrik.
Laporan laba rugi single step adalah bentuk laporan laba rugi yang menyajikan seluruh pendapatan (revenue) dan seluruh beban (expenses) secara terpisah, namun tidak memisahkan antara beban operasional dan non-operasional secara detail. Secara umum, untuk UMKM yang memiliki struktur bisnis sederhana dan jumlah transaksi tidak terlalu kompleks, laporan laba rugi single step cenderung lebih sesuai.
Dimana, semua pendapatan dikumpulkan dalam satu kelompok, semua beban dikelompokkan dalam satu kelompok lainnya, dan laba bersih dihitung dengan cara mengurangi total beban dari total pendapatan dalam satu langkah sederhana.
Berikut contoh laporan laba rugi perusahaan manufaktur single step:

Format Contoh Laporan Laba Rugi Perusahaan Manufaktur Single Step (Credit: bee.id)
Sedangkan untuk laporan laba rugi usaha produksi bentuk multiple step adalah bentuk laporan laba rugi yang menyajikan pendapatan dan beban dalam beberapa tahapan perhitungan, sehingga memisahkan komponen pendapatan dan beban operasional dari yang non-operasional.
Dalam laporan ini, pendapatan dan beban operasional akan dihitung terlebih dahulu untuk mendapatkan laba kotor, kemudian laba kotor tersebut dikurangi dengan beban operasional lain hingga diperoleh laba usaha.
Setelah itu, barulah dimasukkan unsur pendapatan dan beban non-operasional untuk menghitung laba sebelum pajak dan akhirnya laba bersih. Pendekatan ini memberikan gambaran yang lebih rinci tentang sumber-sumber laba atau kerugian perusahaan, serta memudahkan analisis kinerja bisnis secara mendalam.
contoh laporan laba rugi perusahaan manufaktur multiple step:
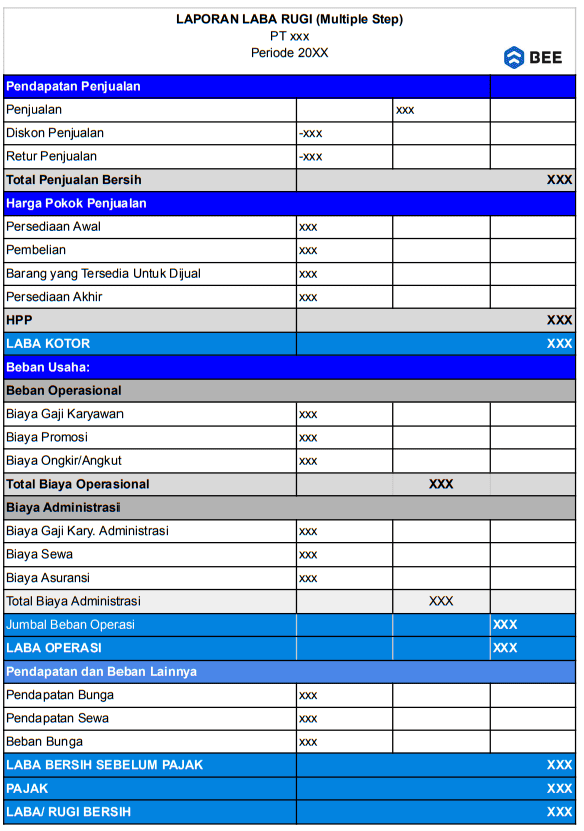
Format Contoh Laporan Laba Rugi Perusahaan Manufaktur Multiple Step (Credit: bee.id)
Laba bersih merupakan hasil akhir setelah perusahaan memperhitungkan seluruh pendapatan dan beban selama periode tertentu.
Untuk menghitungnya, gunakan tahapan berikut:
Dengan mengikuti urutan tersebut, perusahaan dapat mengetahui keuntungan setelah seluruh biaya produksi dan pengeluaran lainnya diperhitungkan.

Kini, Anda bisa membuat laporan keuangan bisa lebih cepat menggunakan software manufaktur dari Beeacloud, termasuk laporan laba ruginya. Pakai Beeaccounting, Anda sudah tidak perlu lagi repot mengumpulkan data secara manual atau bingung menyesuaikan format laporan.
Karena dengan Beeaccounting Anda sudah mengolah semua informasi keuangan dari berbagai aspek operasional bisnis. Hasilnya? Laporan laba rugi yang akurat, efisien, dan bisa diakses real-time, sehingga Anda dapat mengambil keputusan bisnis dengan lebih percaya diri.
Tertarik mencoba? klik banner di atas dan dapatkan gratis uji coba sekarang juga!
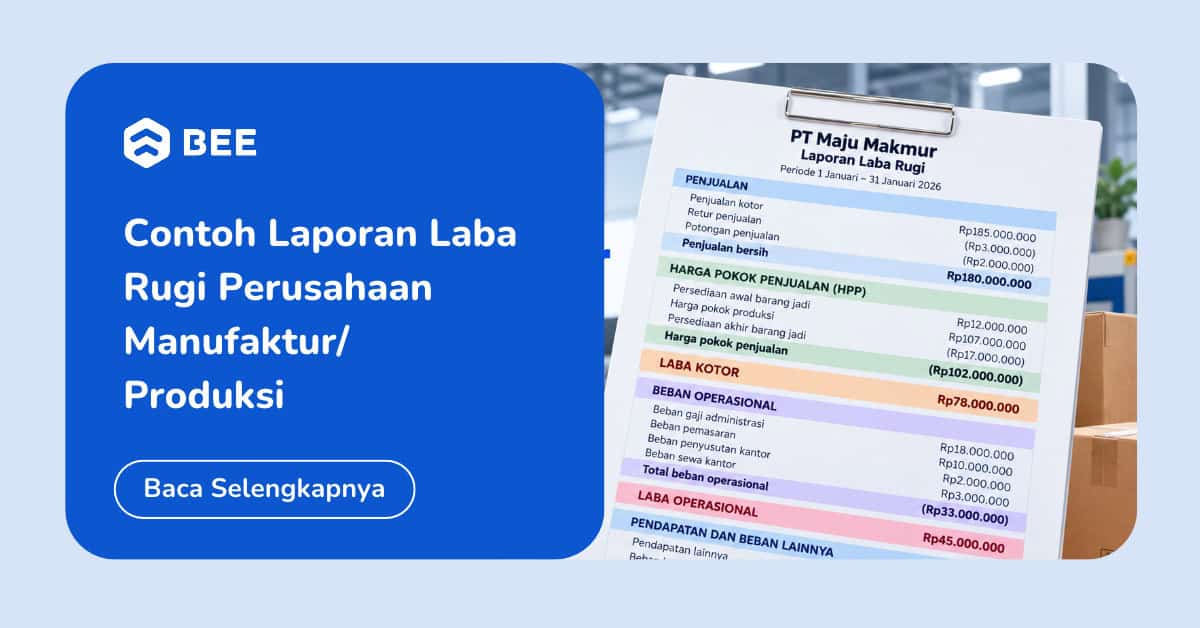
Secara umum, laporan laba rugi perusahaan manufaktur berisi penjualan, retur dan potongan penjualan, penjualan bersih, HPP, laba kotor, beban operasional, pendapatan dan beban lainnya, pajak penghasilan, serta laba atau rugi bersih.
Perhitungan HPP didukung oleh perhitungan biaya produksi dan persediaan barang jadi.
Harga pokok produksi merupakan biaya untuk menyelesaikan produk selama periode tertentu.
Sementara itu, harga pokok penjualan merupakan biaya produk jadi yang sudah terjual.
Produk yang sudah selesai dibuat tetapi belum terjual masih dicatat sebagai persediaan barang jadi.
Terdapat tiga komponen utama, yaitu bahan baku langsung, tenaga kerja langsung, dan overhead pabrik.
Ketiganya digunakan untuk menghitung total biaya produksi.
Ya. Persediaan awal barang dalam proses ditambahkan ke total biaya produksi, sedangkan persediaan akhir barang dalam proses dikurangkan.
Perhitungan ini digunakan untuk mengetahui biaya produk yang selesai diproduksi selama periode tersebut.
Ya. Persediaan awal barang jadi ditambahkan dengan harga pokok produksi, kemudian dikurangi persediaan akhir barang jadi.
Dengan demikian, HPP hanya mencerminkan biaya produk yang sudah terjual.
Bisa. Excel dapat digunakan untuk mencatat biaya bahan baku, tenaga kerja langsung, overhead pabrik, persediaan, penjualan, dan beban lainnya.
Namun, perhitungan persediaan dan biaya produksi harus dilakukan secara konsisten agar hasil laporan akurat.
Laporan laba rugi perusahaan manufaktur digunakan untuk mengetahui hasil usaha setelah memperhitungkan biaya produksi, HPP, beban operasional, dan komponen lainnya.
Hal yang membedakan perusahaan manufaktur dari perusahaan dagang adalah adanya proses produksi yang melibatkan bahan baku, tenaga kerja langsung, dan overhead pabrik.
Ketiga komponen tersebut digunakan untuk menghitung harga pokok produksi. Setelah memperhitungkan persediaan barang jadi, perusahaan dapat menentukan harga pokok penjualan.
Dengan pencatatan biaya produksi dan persediaan yang teratur, perusahaan dapat menyusun laporan laba rugi yang lebih akurat serta mengevaluasi efisiensi kegiatan produksinya.