Secara garis besar pengertian debit dan kredit adalah akun yang digunakan dalam mencatat transaksi keuangan, baik dalam hal akuntansi maupun perbankan, dimana debit digunakan untuk mencatat penambahan dan kredit digunakan untuk mencatat kekurangan.
Keduanya selalu berkaitan dalam sistem pencatatan berpasangan atau double-entry accounting. Setiap transaksi dicatat pada akun yang sesuai, dengan total nilai debit yang sama dengan total nilai kredit.
Namun, debit tidak selalu berarti uang masuk, begitu juga kredit tidak selalu berarti uang keluar. Artinya bergantung pada jenis akun yang dicatat dan transaksi yang terjadi.
Agar tidak tertukar, mari pahami pengertian debit dan kredit, perbedaannya, aturan pencatatan, serta contoh jurnalnya.

Ilustrasi catatan debit dan kredit akuntansi perusahaan (Credit: Freepik.com)
Berikut penjelasan mengenai debit dan kredit:
Debit adalah pencatatan transaksi pada sisi kiri suatu akun dalam jurnal atau buku besar.
Dalam akuntansi, debit menambah saldo normal akun aset dan beban. Sebaliknya, debit mengurangi saldo normal akun kewajiban, ekuitas, dan pendapatan.
Contohnya, ketika perusahaan membeli peralatan menggunakan uang tunai, nilai akun peralatan bertambah dan dicatat di sisi debit. Pada saat yang sama, kas berkurang sehingga dicatat di sisi kredit.
Jadi, arti debit dalam akuntansi tidak terbatas pada penerimaan uang. Debit digunakan untuk mencatat perubahan akun sesuai aturan pencatatannya.
Kredit adalah pencatatan transaksi pada sisi kanan suatu akun dalam jurnal atau buku besar.
Kredit menambah saldo normal akun kewajiban, ekuitas, dan pendapatan. Sebaliknya, kredit mengurangi saldo normal akun aset dan beban.
Contohnya, ketika perusahaan menerima pinjaman bank, kas bertambah dan dicatat di sisi debit. Utang pinjaman juga bertambah dan dicatat di sisi kredit.
Pencatatan tersebut menunjukkan bahwa transaksi yang sama dapat memengaruhi dua akun dengan cara berbeda. Kas bertambah, sedangkan kewajiban perusahaan juga meningkat.
Baca Juga: Kredit Adalah: Jenis, Penggunaan, dan Perbedaan dengan Debit
Untuk menentukan pencatatan debit atau kredit, langkah pertama adalah mengidentifikasi jenis akun yang berubah. Setelah itu, tentukan apakah saldo akun bertambah atau berkurang.
Berikut aturan umum untuk akun-akun utama dalam akuntansi.
| Jenis akun | Jika bertambah | Jika berkurang |
|---|---|---|
| Aset atau harta | Debit | Kredit |
| Beban | Debit | Kredit |
| Kewajiban atau utang | Kredit | Debit |
| Ekuitas atau modal | Kredit | Debit |
| Pendapatan | Kredit | Debit |
Aturan tersebut berkaitan dengan saldo normal setiap akun. Akun aset dan beban umumnya memiliki saldo normal debit, sedangkan akun kewajiban, ekuitas, dan pendapatan memiliki saldo normal kredit.
Akun tertentu, seperti akumulasi penyusutan dan retur penjualan, memiliki karakteristik khusus sehingga pencatatannya perlu mengikuti jenis akun dan fungsinya.
Agar lebih mudah dipahami, berikut contoh sederhana pencatatan transaksi usaha.
Pemilik menyetorkan uang tunai sebesar Rp10.000.000 sebagai modal awal perusahaan.
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp10.000.000 | — |
| Modal pemilik | — | Rp10.000.000 |
| Total | Rp10.000.000 | Rp10.000.000 |
Kas bertambah sehingga dicatat di sisi debit. Modal pemilik bertambah sehingga dicatat di sisi kredit.
Perusahaan membeli peralatan senilai Rp3.000.000 dan langsung membayarnya.
| Akun | Debit | Kredit |
|---|---|---|
| Peralatan | Rp3.000.000 | — |
| Kas | — | Rp3.000.000 |
| Total | Rp3.000.000 | Rp3.000.000 |
Peralatan bertambah dan dicatat di sisi debit. Kas berkurang dan dicatat di sisi kredit.
Perusahaan menerima pembayaran jasa sebesar Rp2.000.000.
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp2.000.000 | — |
| Pendapatan jasa | — | Rp2.000.000 |
| Total | Rp2.000.000 | Rp2.000.000 |
Kas bertambah sehingga didebit, sedangkan pendapatan bertambah sehingga dikredit.
Contoh ini mengasumsikan pendapatan jasa diakui pada saat transaksi tersebut terjadi dan tidak ada komponen transaksi lain yang perlu dicatat.
Dalam sistem pencatatan berpasangan, total debit harus sama dengan total kredit untuk setiap jurnal transaksi.
Prinsip ini membantu menjaga persamaan dasar akuntansi:
Aset = Kewajiban + Ekuitas
Misalnya, perusahaan menerima pinjaman sebesar Rp5.000.000. Kas bertambah Rp5.000.000 dan utang juga bertambah Rp5.000.000.
Pencatatannya adalah:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp5.000.000 | — |
| Utang pinjaman | — | Rp5.000.000 |
| Total | Rp5.000.000 | Rp5.000.000 |
Jurnal tersebut seimbang karena total debit dan kredit sama.
Namun, jurnal yang seimbang belum tentu menjamin pencatatannya sepenuhnya benar. Akun yang salah, transaksi yang terlewat, atau nominal yang keliru masih dapat terjadi. Karena itu, bukti transaksi dan saldo akun tetap perlu diperiksa.
Tidak selalu.
Anggapan tersebut sering muncul karena orang menghubungkan debit dan kredit dengan penerimaan serta pengeluaran uang. Padahal, dalam akuntansi, debit dan kredit ditentukan oleh jenis akun yang berubah.
Misalnya:
Dengan demikian, satu transaksi dapat melibatkan debit dan kredit sekaligus, tetapi akun yang digunakan berbeda sesuai dengan dampak transaksi tersebut.
Perlu dibedakan juga dengan istilah debit dan kredit pada rekening bank. Tampilan mutasi bank dapat menggunakan istilah tersebut berdasarkan sudut pandang sistem pencatatan bank, sehingga maknanya tidak selalu sama dengan aturan debit-kredit pada jurnal perusahaan.
Berikut 5 fungsi debit dan kredit dalam akuntansi:
Fungsi debit dan kredit yang pertama adalah digunakan untuk mencatat setiap transaksi keuangan dalam sistem akuntansi berbasis akrual. Setiap transaksi akan mempengaruhi setidaknya dua rekening dengan jumlah yang sama antara debit dan kredit, sehingga neraca akuntansi selalu seimbang.
Berikutnya adalah untuk pencatatan aspek keuangan, dimana debit digunakan untuk mencatat peningkatan aset atau biaya, sedangkan kredit digunakan untuk mencatat peningkatan kewajiban, ekuitas, atau pendapatan.
Sebagai contoh, ketika Anda membeli persediaan dengan uang tunai, Anda akan mendebit rekening persediaan dan mengkredit rekening uang tunai.
Dalam penutupan buku akhir tahun, debit dan kredit digunakan untuk menutup rekening pendapatan dan biaya sehingga Anda dapat memulai tahun buku baru dengan rekening yang bersih. Pendapatan ditutup dengan mengkreditnya, dan biaya ditutup dengan mendebitnya.
Debit dan kredit digunakan untuk mencatat setiap transaksi yang melibatkan kas dan bank. Debit digunakan saat Anda menyetor uang ke bank, sementara kredit digunakan saat Anda menarik uang dari bank.
Debit digunakan untuk mencatat biaya, dan kredit digunakan untuk mencatat pendapatan. Dengan mencatat semua biaya dan pendapatan ini, Anda dapat menghitung laba bersih atau rugi bersih dalam laporan laba rugi.
Penggunaan debit dan kredit dalam akuntansi adalah prinsip dasar ganda pencatatan (double-entry accounting) yang memungkinkan perusahaan untuk mencatat dengan akurat semua transaksi keuangan mereka dan memastikan bahwa catatan keuangan mereka tetap seimbang.
Debit dan kredit membantu proses pencatatan keuangan melalui beberapa cara.
Setiap transaksi dapat ditelusuri berdasarkan akun yang terpengaruh, seperti kas, piutang, persediaan, utang, pendapatan, dan beban.
Pencatatan berpasangan membantu memastikan bahwa setiap transaksi dicatat dengan total debit dan kredit yang sama.
Saldo akun yang telah dicatat dan dirangkum digunakan untuk menyusun laporan keuangan, seperti laporan posisi keuangan dan laporan laba rugi.
Jurnal dan buku besar membantu bagian keuangan menelusuri perubahan saldo serta menemukan pencatatan yang perlu diperiksa kembali.
Ada beberapa anggapan yang sering membuat orang keliru ketika mulai belajar akuntansi.
Debit selalu berarti uang masuk. Tidak tepat. Debit juga mencatat penambahan aset selain kas dan penambahan beban.
Kredit selalu berarti uang keluar. Tidak tepat. Kredit juga mencatat penambahan utang, modal, dan pendapatan.
Jika debit dan kredit seimbang, berarti semua transaksi sudah benar. Belum tentu. Keseimbangan jurnal tidak menjamin akun yang dipilih sudah tepat atau tidak ada transaksi yang terlewat.
Debit selalu lebih baik daripada kredit. Keduanya bukan ukuran baik atau buruk. Debit dan kredit merupakan posisi pencatatan yang digunakan untuk menggambarkan perubahan akun.
Jika ingin membandingkan penerapan debit dan kredit dalam berbagai kondisi, Anda dapat membaca panduan perbedaan debit dan kredit dalam akuntansi.
Debit adalah pencatatan pada sisi kiri akun. Debit menambah saldo normal akun aset dan beban, serta mengurangi saldo normal akun kewajiban, ekuitas, dan pendapatan.
Kredit adalah pencatatan pada sisi kanan akun. Kredit menambah saldo normal akun kewajiban, ekuitas, dan pendapatan, serta mengurangi saldo normal akun aset dan beban.
Saldo normal adalah sisi tempat suatu akun biasanya memiliki saldo. Akun aset dan beban umumnya bersaldo normal debit, sedangkan akun kewajiban, ekuitas, dan pendapatan umumnya bersaldo normal kredit.
Dalam sistem akuntansi berpasangan, total debit dan kredit harus sama agar pencatatan transaksi tetap seimbang. Meski demikian, keseimbangan tidak otomatis menjamin seluruh pencatatan sudah benar.
Istilahnya berkaitan, tetapi tampilan mutasi rekening bank perlu dipahami berdasarkan sudut pandang pencatatan bank. Debit atau kredit pada mutasi tidak selalu dapat diterjemahkan langsung sebagai aturan debit-kredit pada jurnal perusahaan.
Debit dan kredit adalah dua sisi pencatatan yang menjadi dasar sistem akuntansi berpasangan. Debit dicatat di sisi kiri akun, sedangkan kredit dicatat di sisi kanan.
Aset dan beban bertambah di sisi debit, sementara kewajiban, ekuitas, dan pendapatan bertambah di sisi kredit. Penerapan aturan tersebut bergantung pada jenis akun dan transaksi yang terjadi.
Dengan memahami pengertian serta aturan dasar debit dan kredit, Anda dapat mulai membaca jurnal dan memahami bagaimana transaksi memengaruhi pencatatan keuangan perusahaan.
Dalam akuntansi, pengertian debit dan kredit adalah konsep dasar yang sangat penting untuk mencatat, melacak, dan mengelola transaksi keuangan perusahaan. Debit digunakan untuk mencatat peningkatan aset atau biaya.Sementara kredit digunakan untuk mencatat peningkatan kewajiban, ekuitas, atau pendapatan.
Posisi debit dan kredit dalam jurnal akuntansi berbeda, dan setiap transaksi akan mempengaruhi setidaknya dua rekening dengan jumlah yang sama antara debit dan kredit untuk menjaga keselarasan neraca akuntansi.
Perbedaan antara debit dan kredit mencerminkan arah aliran uang atau nilai dalam suatu entitas, sehingga perusahaan dapat mengukur kesehatan keuangan mereka, mengelola aset dan kewajiban, serta menghasilkan laporan keuangan yang akurat.
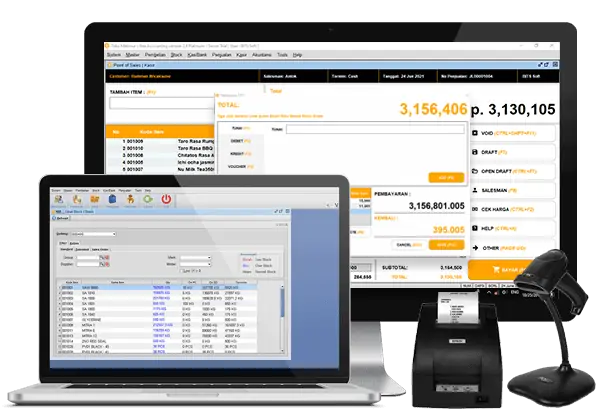
Dengan memahami prinsip-prinsip dasar debit dan kredit, perusahaan dapat menjaga akuntansi yang sesuai dengan standar dan memastikan keuangan mereka selalu dalam keseimbangan yang tepat.